
Sommaire
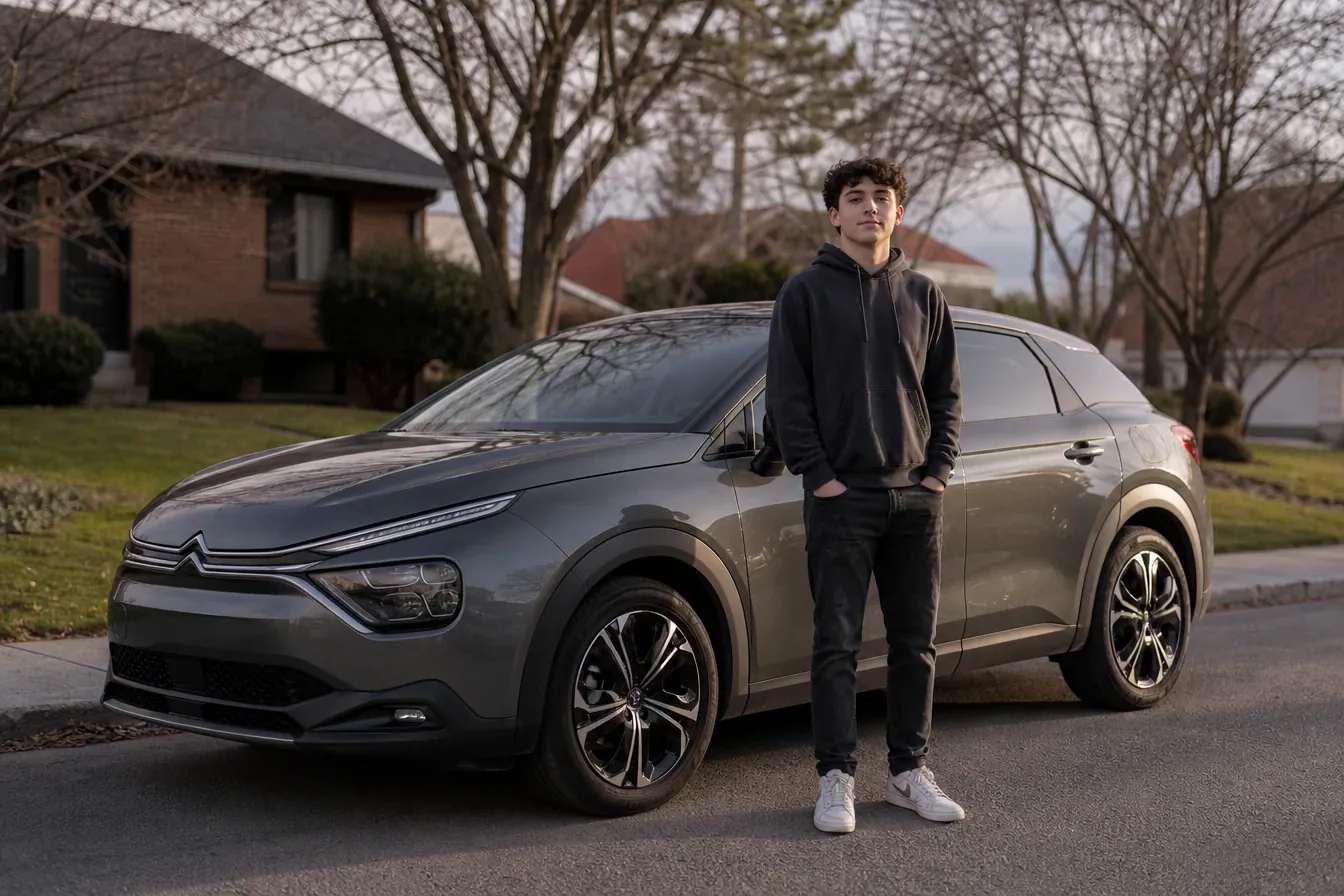
Vous venez de décrocher votre permis, et l’excitation de conduire cette fameuse Citroën flambant neuve ou d’occasion est bien présente. Pourtant, avant de prendre la route en toute liberté, se pose une question essentielle : comment assurer ce nouveau véhicule en tant que jeune conducteur ? Entre garanties, tarifs souvent surprenants et étapes administratives, il n’est pas toujours évident de s’y retrouver. Découvrez les meilleurs conseils pour naviguer sereinement dans l'univers de l'assurance auto pour votre première voiture, tout en maîtrisant le coût de l'assurance et en protégeant efficacement votre Citroën.
Quels sont les enjeux spécifiques pour un jeune conducteur ?
Le passage à la conduite indépendante marque une étape importante. Mais lorsque l’on démarre sur la route, on découvre vite que l'étiquette jeune conducteur influence fortement la souscription de contrat d'assurance. Les compagnies considèrent ce profil comme plus risqué, notamment à cause du manque d’expérience au volant.
Ce constat se traduit très concrètement par une surprime appliquée systématiquement lors des premières années, majorant ainsi le tarif de la plupart des contrats. En conséquence, trouver la bonne formule qui équilibre protection et gestion du budget devient essentiel.
Pourquoi la surprime existe-t-elle ?
La surprime est une mesure destinée à couvrir le risque supérieur observé statistiquement chez les jeunes conducteurs. Les assureurs estiment que le manque d’habitude multiplie les probabilités de sinistres, que ce soit un simple accrochage ou un accident plus grave. Cette précaution se ressent directement sur le coût de l'assurance chaque année pendant les trois premières années suivant l'obtention du permis.
Heureusement, cette majoration diminue progressivement si aucun incident n’est déclaré, encourageant ainsi une conduite prudente dès les débuts.
L'impact de la responsabilité civile
Obligatoire pour tous, la responsabilité civile protège contre les dommages causés à autrui. Pour un jeune conducteur, elle représente la base minimale et incontournable du contrat d’assurance auto, quelle que soit la gamme ou l’ancienneté de la Citroën choisie. Même si certains optent pour une couverture plus étendue, impossible d’éviter cette garantie fondamentale pour se conformer à la loi.
Cela implique qu’avant même d’aborder les garanties complémentaires telles que l’assistance, le bris de glace ou le vol, la responsabilité civile influence déjà le montant minimum du devis proposé.
Comment choisir la meilleure assurance auto pour une première voiture ?
Acquérir son premier véhicule suscite presque autant de questions que de fierté. Pour bien choisir l'assurance auto de sa Citroën , la démarche demande alors réflexion et anticipation face à la diversité des offres. Pour faire un choix éclairé, mieux vaut comparer plusieurs éléments et ne pas se fier uniquement au prix affiché.
Derrière la notion de coût de l'assurance, se cachent différentes stratégies et options qui méritent une analyse approfondie afin d’adapter la protection offerte à vos besoins réels. Voici quelques critères essentiels :
- Évaluer la formule (au tiers, intermédiaire, tous risques)
- Analyser le niveau des franchises pratiquées
- Vérifier les plafonds d'indemnisation
- Étudier les exclusions de garanties
- Comparer les services annexes proposés
Les formules classiques proposées
Généralement, il existe trois grands types d’offres. L'assurance au tiers couvre le strict minimum légal, c’est-à-dire la responsabilité civile obligatoire. Une version intermédiaire permet d’inclure quelques protections supplémentaires comme le vol et l'incendie. Enfin, l'assurance tous risques offre un spectre maximal de garanties, mais à un tarif nettement supérieur.
Pour un jeune conducteur ayant une première voiture récente ou peu kilométrée, un arbitrage entre tranquillité d’esprit et maîtrise du budget doit être effectué. Parfois, la formule intermédiaire répond idéalement à ce besoin de compromis.
Le rôle du comparatif d’assurances auto
Face à l’abondance d’offres disponibles, l’utilisation d’un outil de comparatif constitue une étape précieuse. Cela permet non seulement de visualiser rapidement les écarts de tarifs, mais aussi de distinguer les contrats qui s’ajustent vraiment aux attentes d’un jeune conducteur.
Attention toutefois à vérifier d’un coup d’œil les conditions associées à chaque proposition : certaines semblent avantageuses jusqu’à découvrir qu'elles excluent des situations courantes ou imposent des franchises élevées, réduisant ainsi leur intérêt au quotidien.
Conseils pour diminuer le coût de l'assurance quand on débute
De nombreuses démarches permettent de rendre l’assurance de votre première Citroën plus accessible, même avec une surprime temporaire. Adapter ses choix, négocier certains points et comprendre ce qui influe réellement sur les tarifs facilite la réduction du coût global sans sacrifier la tranquillité au volant.
Adopter de bonnes pratiques favorise également l’obtention d’un meilleur dossier auprès de l’assureur, participant à la diminution progressive de la surprime. Voyons ensemble les astuces à envisager.
Le type de Citroën choisi joue un rôle clé
Tous les modèles ne sont pas identiques pour les assureurs. Les voitures puissantes, coûteuses ou sportives entraînent mécaniquement des cotisations plus élevées, car elles sont considérées comme plus exposées aux sinistres, vols ou tentatives de vandalisme.
Opter pour une Citroën compacte, d’une puissance raisonnable et facile à entretenir, allège sensiblement le tarif. Ce critère peut paraître mineur au départ, mais son impact réel sur le budget global est significatif durant les premières années d’assurance auto.
L'intérêt réel de la conduite accompagnée
Passer son permis en conduite accompagnée joue favorablement lors de la souscription de contrat. Cette formule prouve à l’assureur que le conducteur dispose d’heures de pratique supplémentaires, limitant donc certains risques initiaux.
Résultat : parfois, la surprime appliquée sera moins élevée voire supprimée dans certains cas, générant une économie non négligeable sur le coût de l'assurance annuel dès la première année.
Quelles garanties privilégier lors de la souscription de contrat ?
Bien définir ses besoins reste primordial lors de la signature d’un premier contrat d’assurance auto. Bien entendu, toutes les options ne sont pas nécessairement adaptées, surtout si l’objectif est de préserver son budget. Identifier les garanties utiles garantit une protection adaptée à la vie quotidienne, sans tomber dans l’excès ni multiplier les frais inutiles.
Certains points doivent faire l’objet d’une attention particulière pour éviter les mauvaises surprises lors d’un éventuel sinistre et profiter pleinement de son expérience de jeune conducteur.
Les garanties essentielles à ne pas négliger
Outre la responsabilité civile, prévoir l'assistance dépannage 0 km peut simplifier la gestion d'une panne ou d'un accident loin de chez soi. De même, la protection du conducteur, couvrant les blessures du conducteur lui-même, s’avère rassurante, car elle complète la couverture classique.
Sur des modèles récents ou un peu plus coûteux, l’option bris de glace et vol prend tout son sens. Un simple impact dans le pare-brise ou la perte du véhicule peut entraîner des frais lourds, difficiles à assumer pour un étudiant ou un salarié débutant.
Options utiles ou superflues ?
Parmi les offres proposées, certaines protections additionnelles séduisent par leur tranquillité d’esprit, mais font rapidement grimper la facture annuelle. L’assurance personnelle des effets, le prêt de volant ou encore la protection juridique intéresseront surtout celles et ceux ayant des besoins particuliers ou craignant des litiges spécifiques.
Chacun doit donc analyser attentivement sa situation réelle avant de cocher des options supplémentaires lors de la souscription, au risque de voir le budget initial exploser inutilement.
Comment effectuer la souscription de contrat rapidement et sans stress ?
Aujourd’hui, la souscription de contrat d’assurance auto se veut fluide et rapide grâce à la digitalisation. Le processus se passe souvent en ligne, permettant aux jeunes conducteurs de gagner du temps puis d’obtenir leur attestation provisoire quasiment instantanément.
Avant de valider définitivement son choix, certaines étapes et documents sont néanmoins incontournables, sous peine de retarder l’activation des garanties pour la première voiture.
Documents indispensables à réunir
L’immatriculation de la voiture, un justificatif d'identité, une copie du permis de conduire et parfois un relevé d’information attestant de votre absence de sinistre préalable seront demandés pour valider la souscription.
Préparer ces éléments en amont évite de perdre du temps et limite le risque de refus, particulièrement courant pour un jeune conducteur impatient de circuler librement en Citroën.
Validation rapide et premiers tours de roues
Après vérification des pièces fournies, le contrat est généralement validé sans attendre, autorisant la prise de route dans les meilleures conditions. La preuve d’assurance transmissible par mail ou via une application mobile sécurise la procédure et rationalise les démarches traditionnelles longtemps jugées fastidieuses.
Pour maximiser la réactivité du service client, privilégiez les assureurs permettant d’interagir facilement, que ce soit par téléphone, par chat ou par messagerie dédiée. Vous profiterez ainsi d’accompagnements précieux lors des premiers jours où chaque question compte double.
Anticiper les évolutions du contrat d’assurance auto
Démarrer avec une première Citroën ouvre le chapitre d’une expérience routière amenée à évoluer. Au fil des années, la surprime diminue et certains facteurs adaptent le contrat aux nouveaux besoins : changement de véhicule, déménagement, antécédents sans sinistre, etc. Il devient possible de renégocier le tarif ou de modifier les garanties selon une conduite désormais maîtrisée.
Pensez à actualiser régulièrement votre contrat, surtout après un événement marquant : acquisition d’une nouvelle auto, changement d’usage, évolution du profil ou simple volonté d’alléger le budget. Une veille annuelle sur le marché, via un comparatif, assure de ne pas passer à côté d’opportunités ou d’offres mieux calibrées à votre parcours.