
Sommaire
Vous avez trouvé la voiture qui correspond à vos trajets et à votre budget d'achat. Avant de signer, demandez aussi des devis d'assurance : entre deux modèles proches, le coût de la couverture et les conditions d'indemnisation peuvent changer le calcul. La formule tous risques mérite un examen particulier si une réparation importante ou le remplacement du véhicule pèserait lourd sur vos finances.
Assurance tous risques : ce qu'elle change pour votre voiture
L'assurance automobile comprend au minimum une garantie responsabilité civile. Elle indemnise les dommages causés à autrui, notamment aux passagers et aux occupants d'un autre véhicule. En revanche, elle ne couvre pas les dégâts de votre propre voiture lorsque vous êtes responsable de l'accident, ni vos propres blessures dans cette situation.
Une formule tous risques associe cette garantie obligatoire à plusieurs protections facultatives. Parmi elles, la garantie dommages tous accidents peut prendre en charge les dégâts de votre véhicule après une collision ou une sortie de route, même si vous êtes responsable. Vol, incendie ou bris de glace peuvent également figurer au contrat. Leur présence et leurs conditions varient selon l'offre.
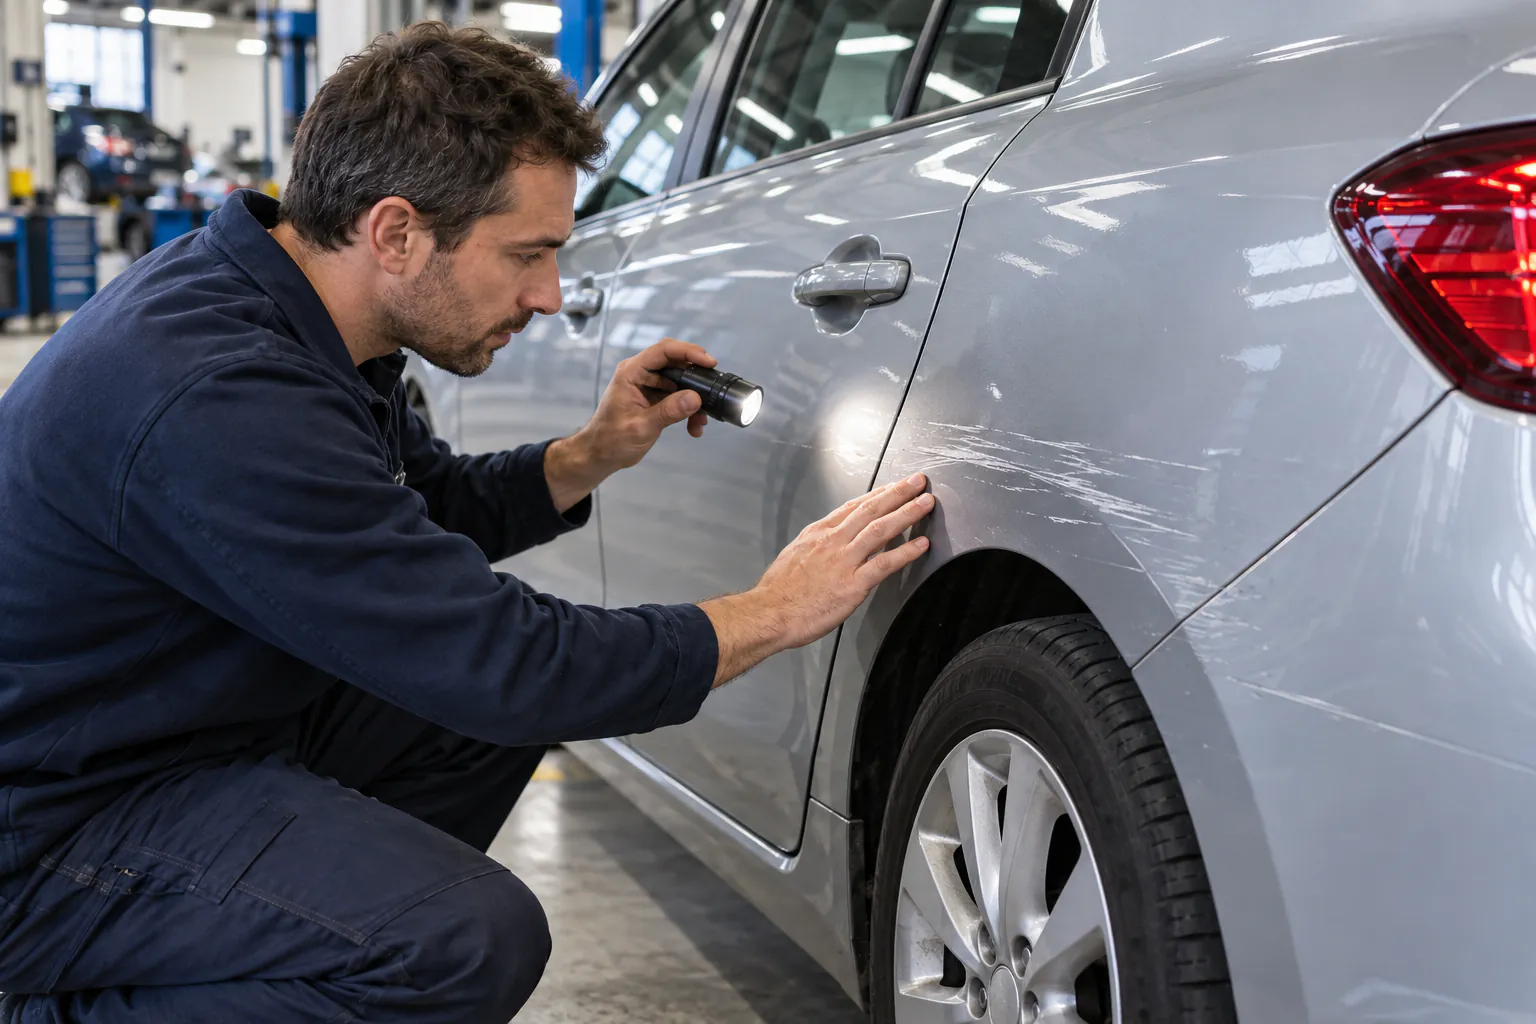
Pour comparer les raisons d'opter pour une assurances auto en tous risques, partez de situations concrètes : que se passe-t-il si vous heurtez un poteau en manœuvrant, si la voiture est volée ou si un conducteur inconnu abîme votre portière ? La réponse dépend des garanties souscrites, des exclusions et de la franchise. Le nom de la formule ne suffit pas à la connaître.
Quelle voiture rend la couverture intéressante ?
La valeur du véhicule compte, mais elle ne décide pas à elle seule. Une voiture neuve ou une occasion récente représente souvent une somme difficile à remplacer immédiatement. Une garantie dommages étendue peut alors limiter la perte financière après un accident couvert, même lorsque la réparation coûte cher.
Pour une voiture plus ancienne, regardez sa valeur actuelle plutôt que le prix payé il y a plusieurs années. Si son remplacement reste accessible et que la cotisation supplémentaire est élevée, une formule au tiers complétée par certaines garanties peut convenir. À l'inverse, un véhicule modeste mais indispensable pour aller travailler peut justifier une couverture plus large si vous ne pouvez pas financer sa remise en état.
Pensez aussi aux équipements : jantes, accessoires ajoutés ou aménagements particuliers ne sont pas nécessairement indemnisés comme vous l'imaginez. Décrivez-les à l'assureur et demandez les conditions écrites. Sur une voiture électrique, vérifiez notamment le traitement de la batterie et des accessoires de recharge, ainsi que les modalités prévues si la batterie fait l'objet d'une location.
Comparer le prix sans oublier la franchise
Demandez des devis pour le même véhicule, avec les mêmes conducteurs déclarés, le même usage et des garanties aussi proches que possible. Le tarif seul ne permet pas de départager deux contrats si l'un couvre le vol ou l'assistance et l'autre non. Vérifiez également les plafonds, les exclusions et la façon dont la voiture est évaluée après un sinistre.
La franchise est la part qui peut rester à votre charge selon le contrat et le sinistre. Pour illustrer une franchise absolue, prenons une réparation couverte de 1 200 € et une franchise fixe de 300 €. Dans cet exemple simplifié, l'indemnité est de 900 €, sans autre limite ni déduction. Avec une franchise relative, le fonctionnement est différent : au-dessus du seuil prévu, l'indemnisation n'est pas calculée de la même manière. Lisez la définition figurant sur le devis.
Un contrat moins cher chaque année peut donc vous laisser une facture plus lourde le jour d'un accident. Regardez les franchises propres au bris de glace, au vol ou aux dommages : elles ne sont pas forcément identiques. Si vous prêtez la voiture, vérifiez aussi les restrictions et une éventuelle franchise majorée.
Vérifier le conducteur et l'assistance avant de souscrire
La protection de la voiture et celle de son conducteur sont deux sujets distincts. La garantie corporelle du conducteur peut couvrir ses blessures après un accident responsable ou sans responsable identifié, dans les limites prévues au contrat. Elle n'est pas automatiquement incluse dans toutes les formules tous risques. Examinez son plafond, ses exclusions et les conditions de prise en charge.
L'assistance mérite la même attention. Une panne devant chez vous n'est pas forcément couverte par tous les contrats : vérifiez la distance minimale d'intervention, le remorquage et les conditions d'un véhicule de remplacement. Ne confondez pas non plus garantie panne mécanique et garantie dommages accidentels. La première, lorsqu'elle existe, obéit à ses propres conditions ; la seconde ne promet pas de réparer une pièce simplement parce qu'elle est usée.
Faire le point avant l'achat, puis au fil des années
Avant de verser un acompte, demandez plusieurs devis en utilisant les caractéristiques exactes du modèle envisagé. Comparez ensuite le coût annuel, les protections qui comptent pour vous et la somme qui resterait à payer après un sinistre couvert. Si vous hésitez entre deux voitures, ajoutez cette dépense au carburant, à l'entretien et aux pneus dans votre budget.
Revenez sur le contrat lorsque la valeur de la voiture ou votre usage change. Une formule choisie pour un véhicule récent n'est pas forcément la plus adaptée quelques années plus tard. Gardez les garanties dont vous comprenez l'utilité et vérifiez les conditions avant de réduire la couverture.